Leistungsloses Einkommen vs. Sozialismus
Die Berliner Anwaltschaft diskutiert
Im Rahmen der Veranstaltungsreihe „Zuhören – Mitreden!“ des Berliner Anwaltsvereins (BAV) fand am 1. Juni 2026 die Veranstaltung „Wie viel Zugriff ist gerecht? Die Zukunft der Erbschaftsteuer” statt. Noch bevor das Bundesverfassungsgericht (endlich) die mündliche Verhandlung über die Verfassungsbeschwerde gegen die geltenden Verschonungsregeln (1 BvR 804/22) für den 13. Oktober 2026 angekündigt hatte, bestand Gelegenheit, über künftige Neuregelungen – auch jenseits des verfassungsrechtlich gebotenen – zu diskutieren.
Sebastian Höhmann | Rechtsanwalt | Fachanwalt für Erbrecht und Steuerrecht
Marius Weichler | Rechtsanwaltsfachangestellter BGHP Partnerschaft von Rechtsanwält*innen | www.bghp.de
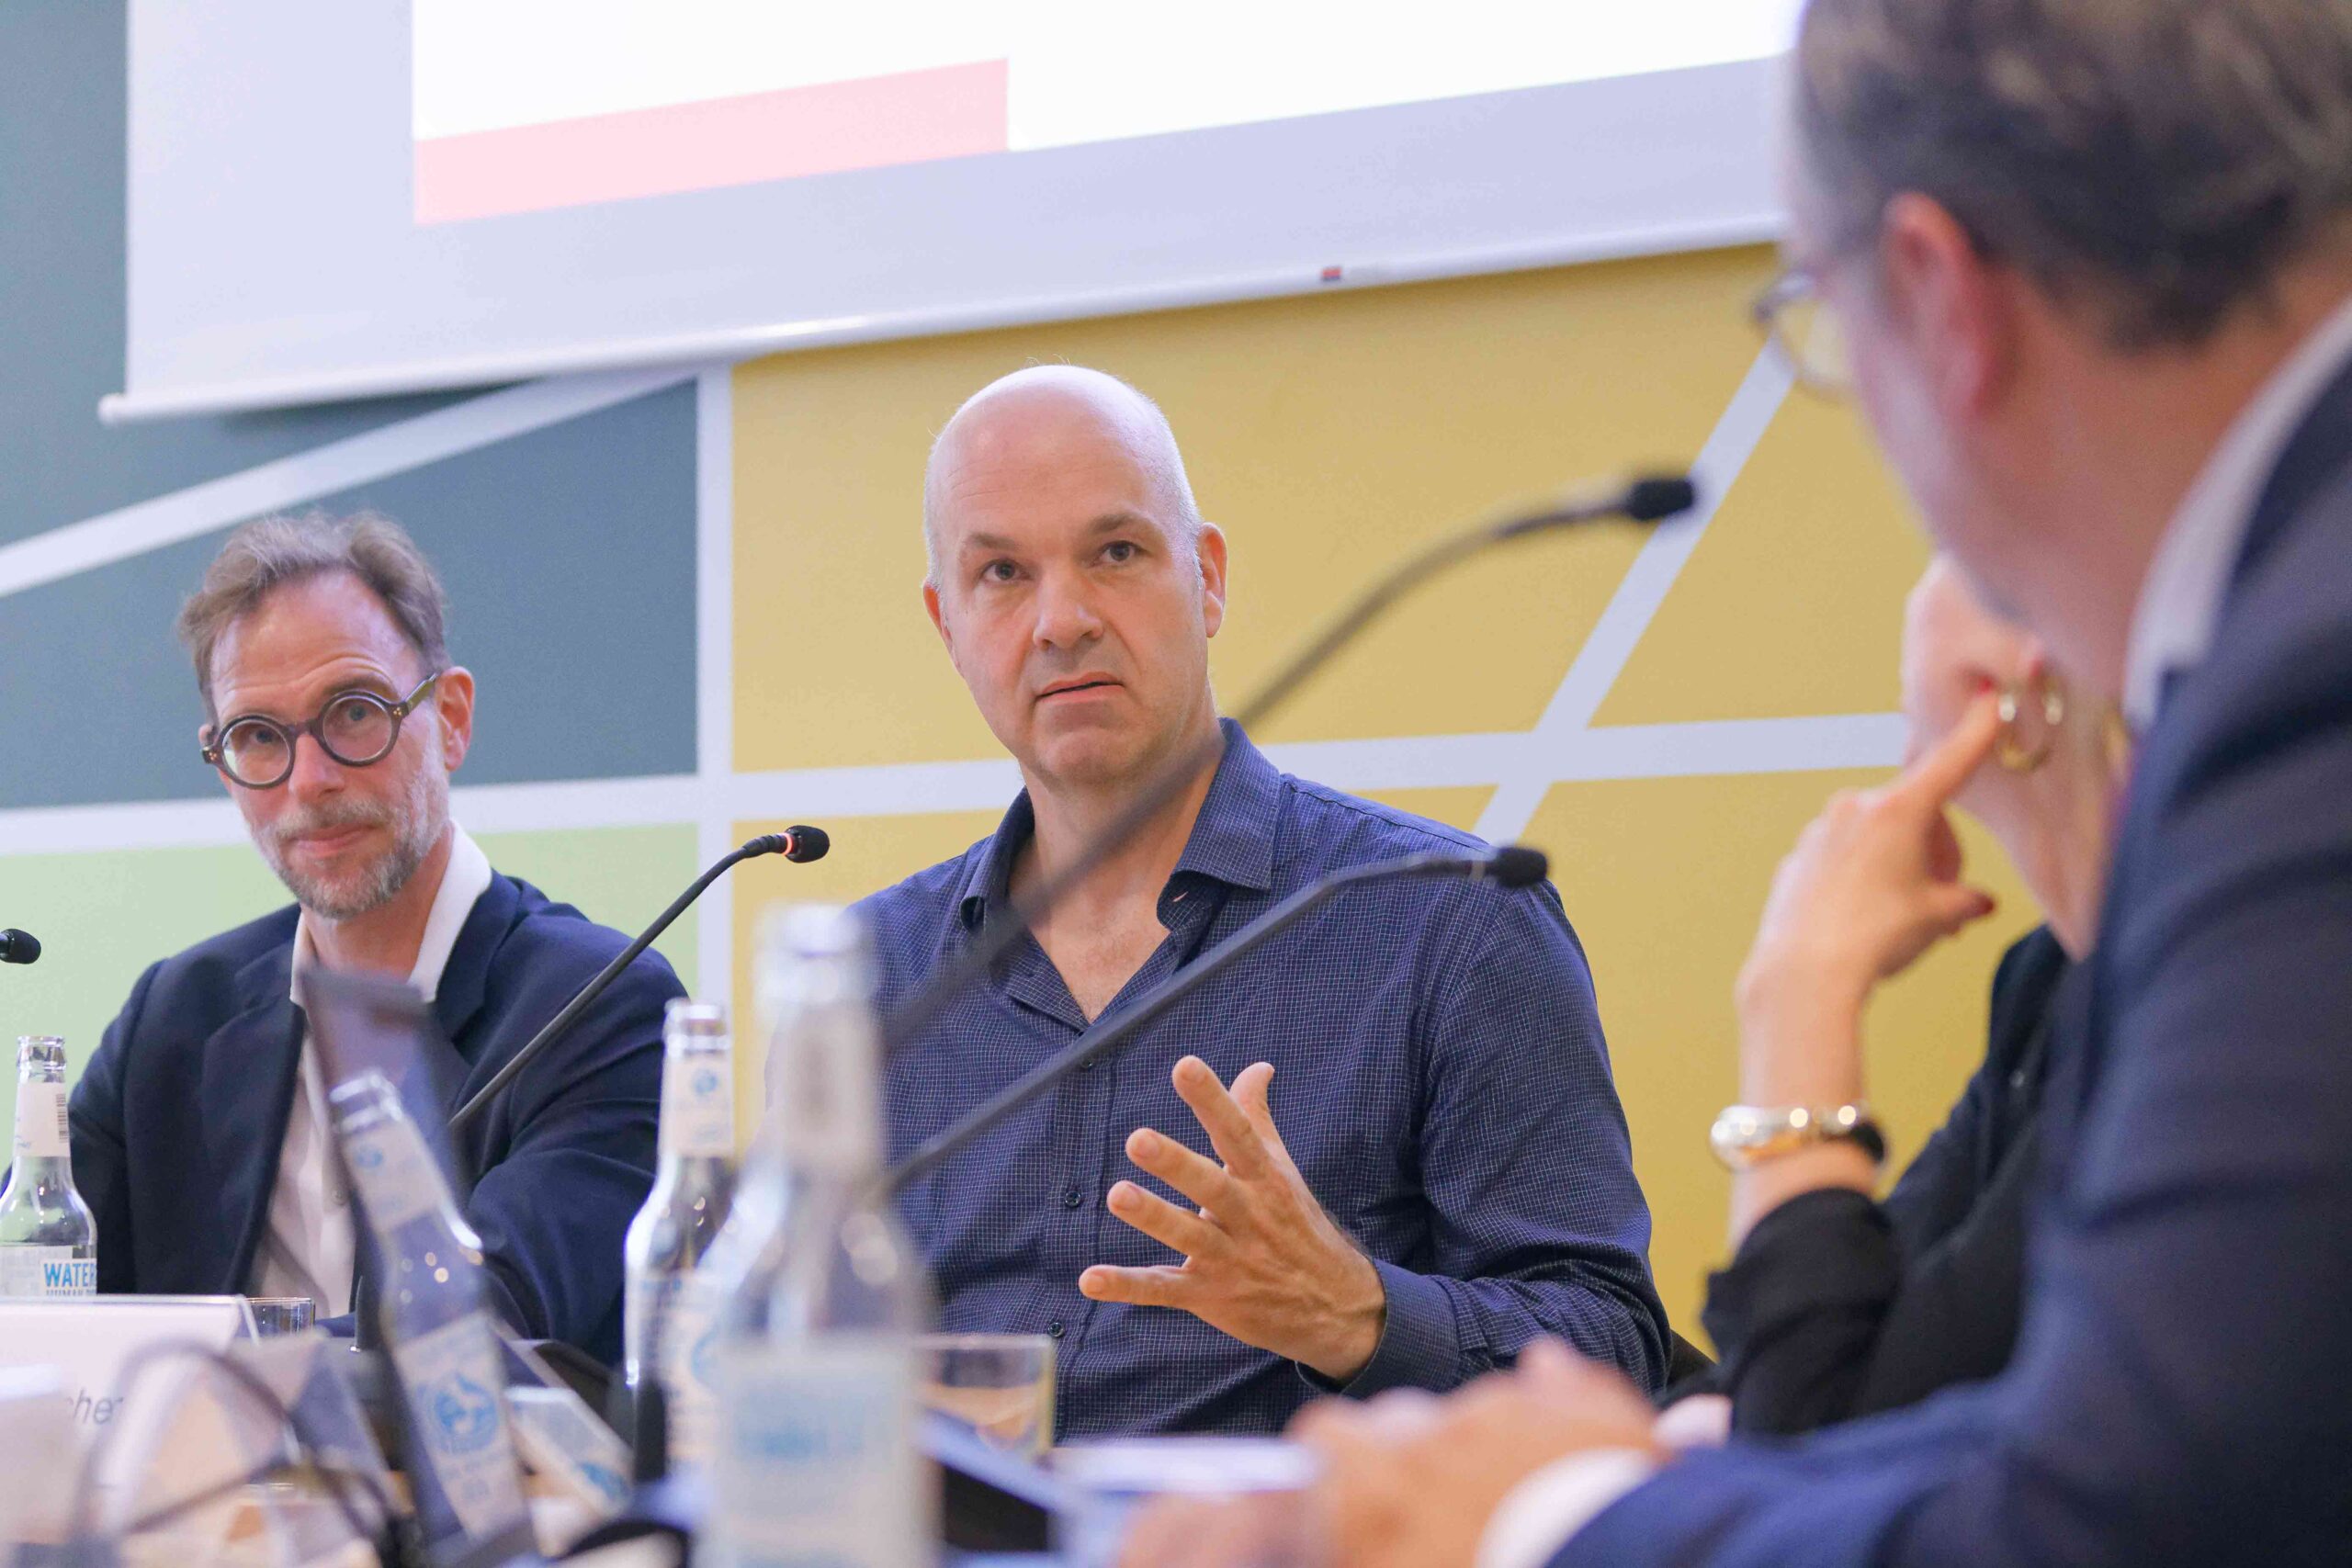
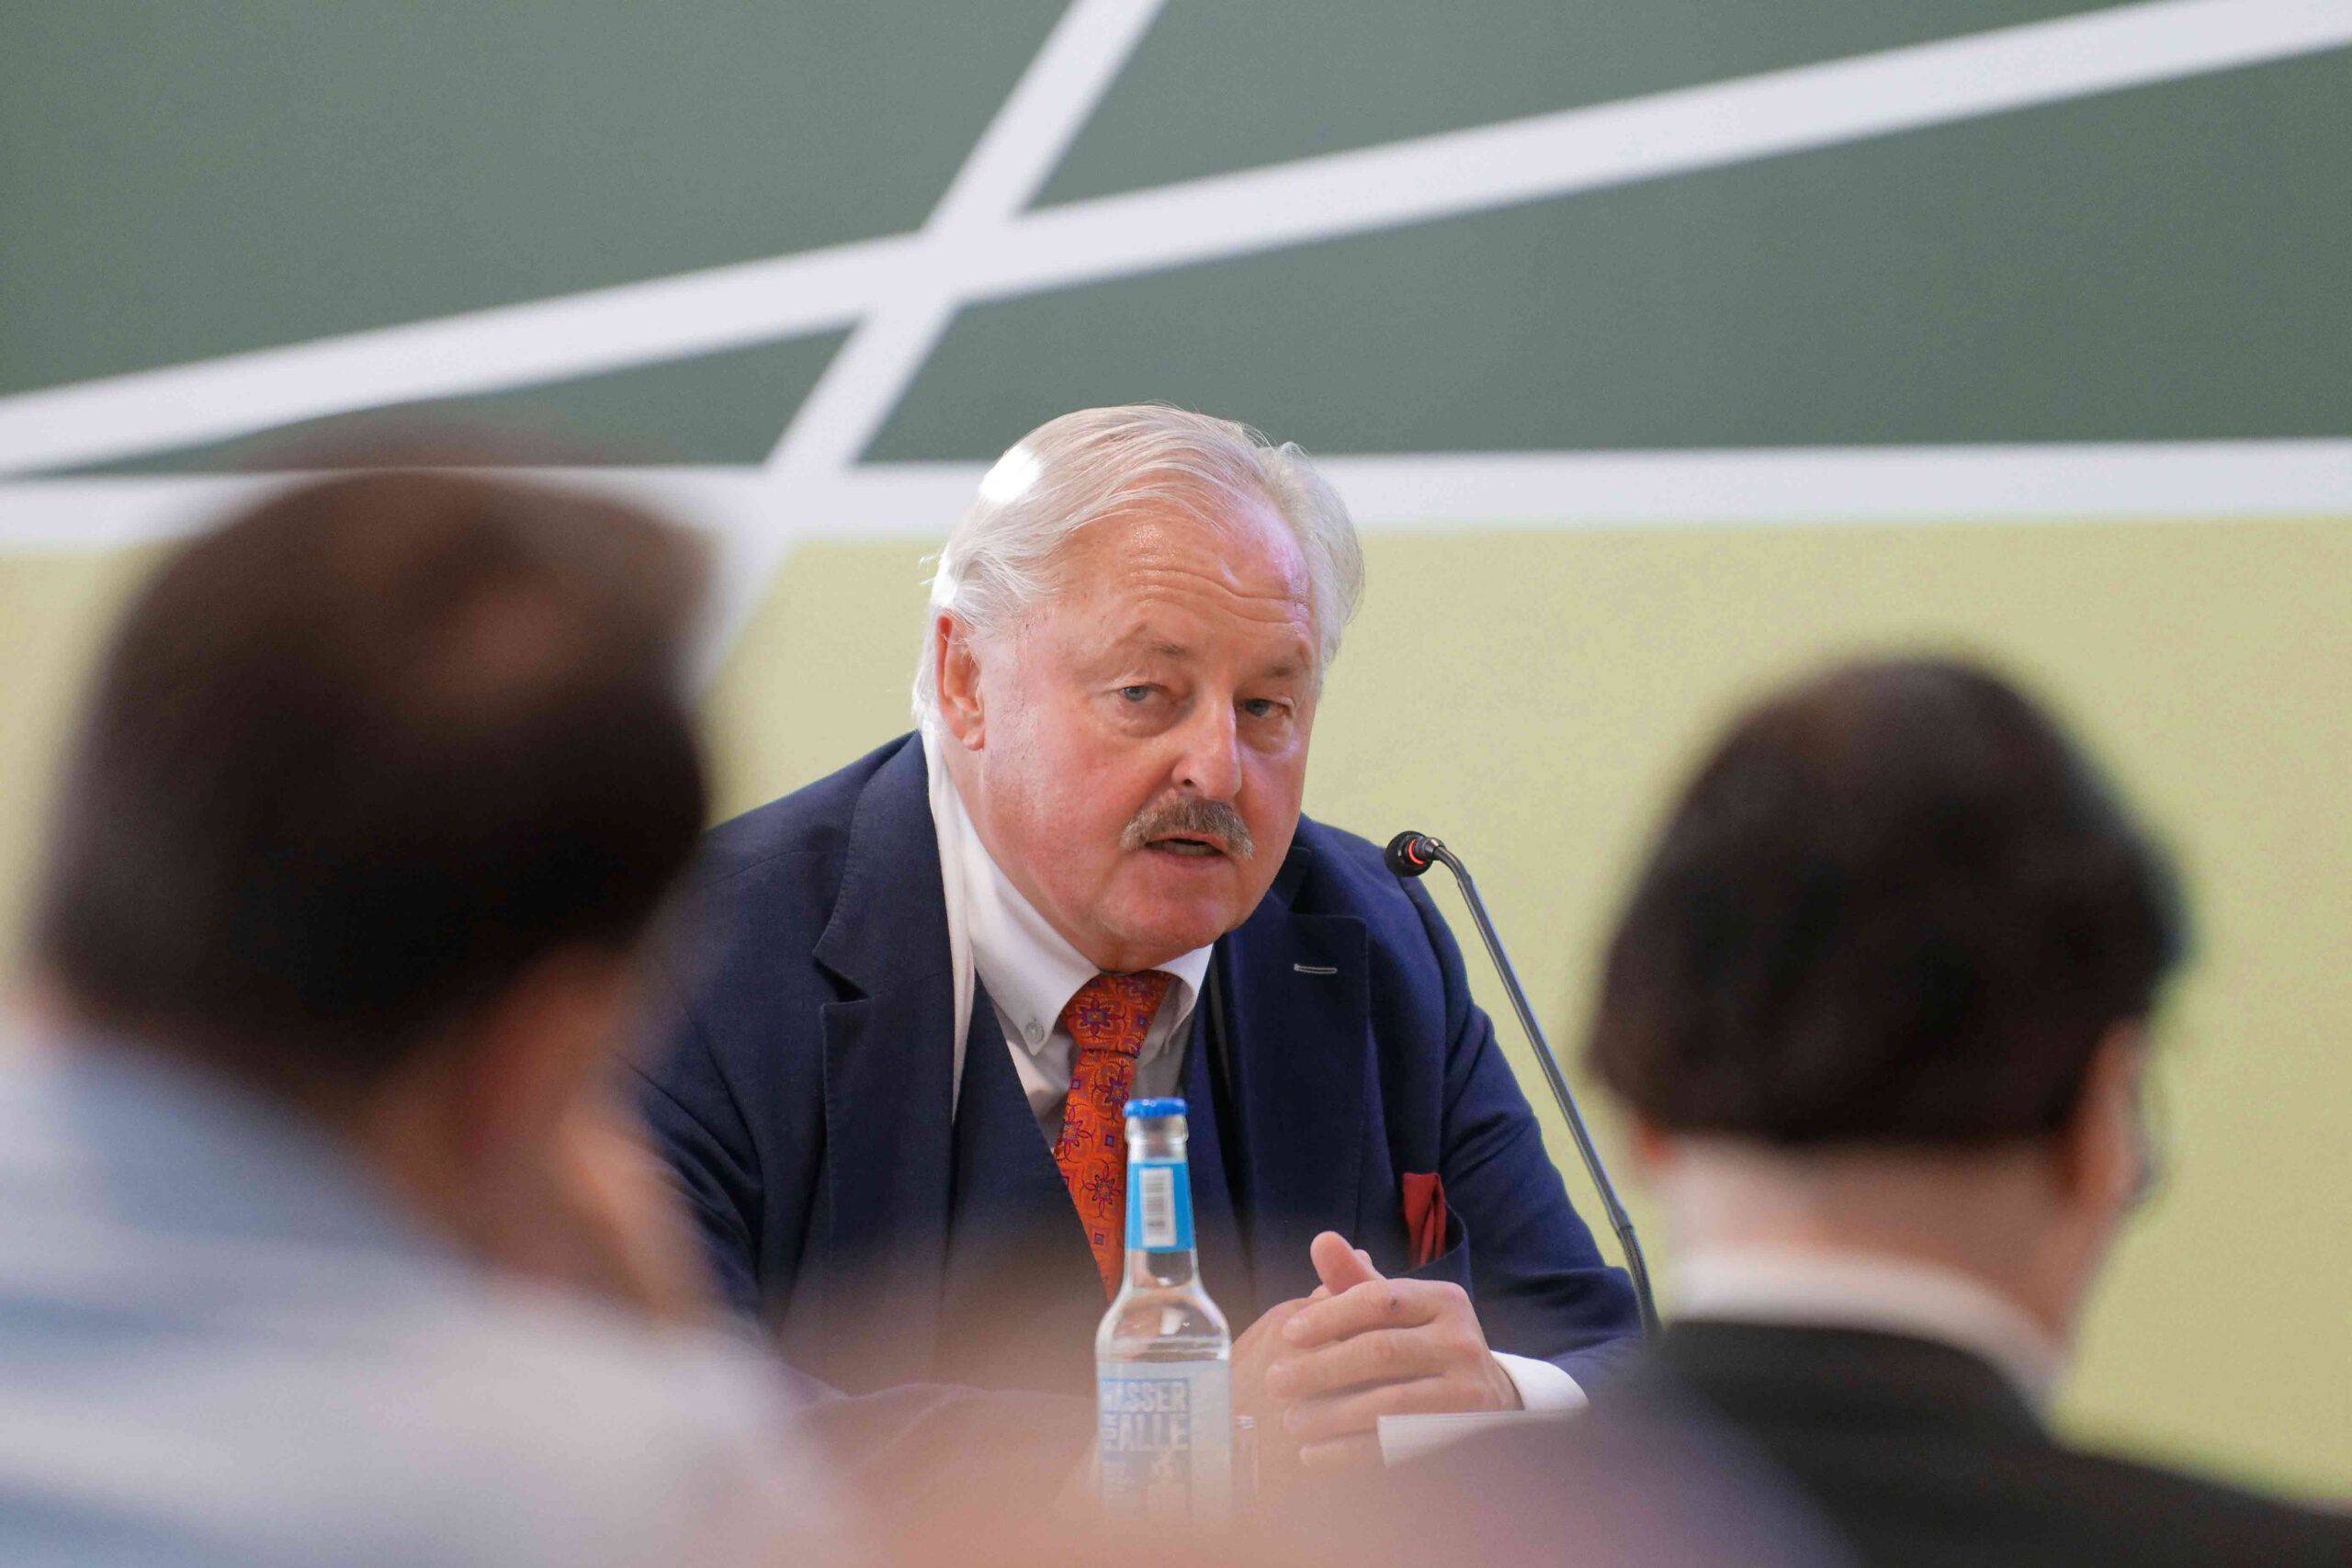
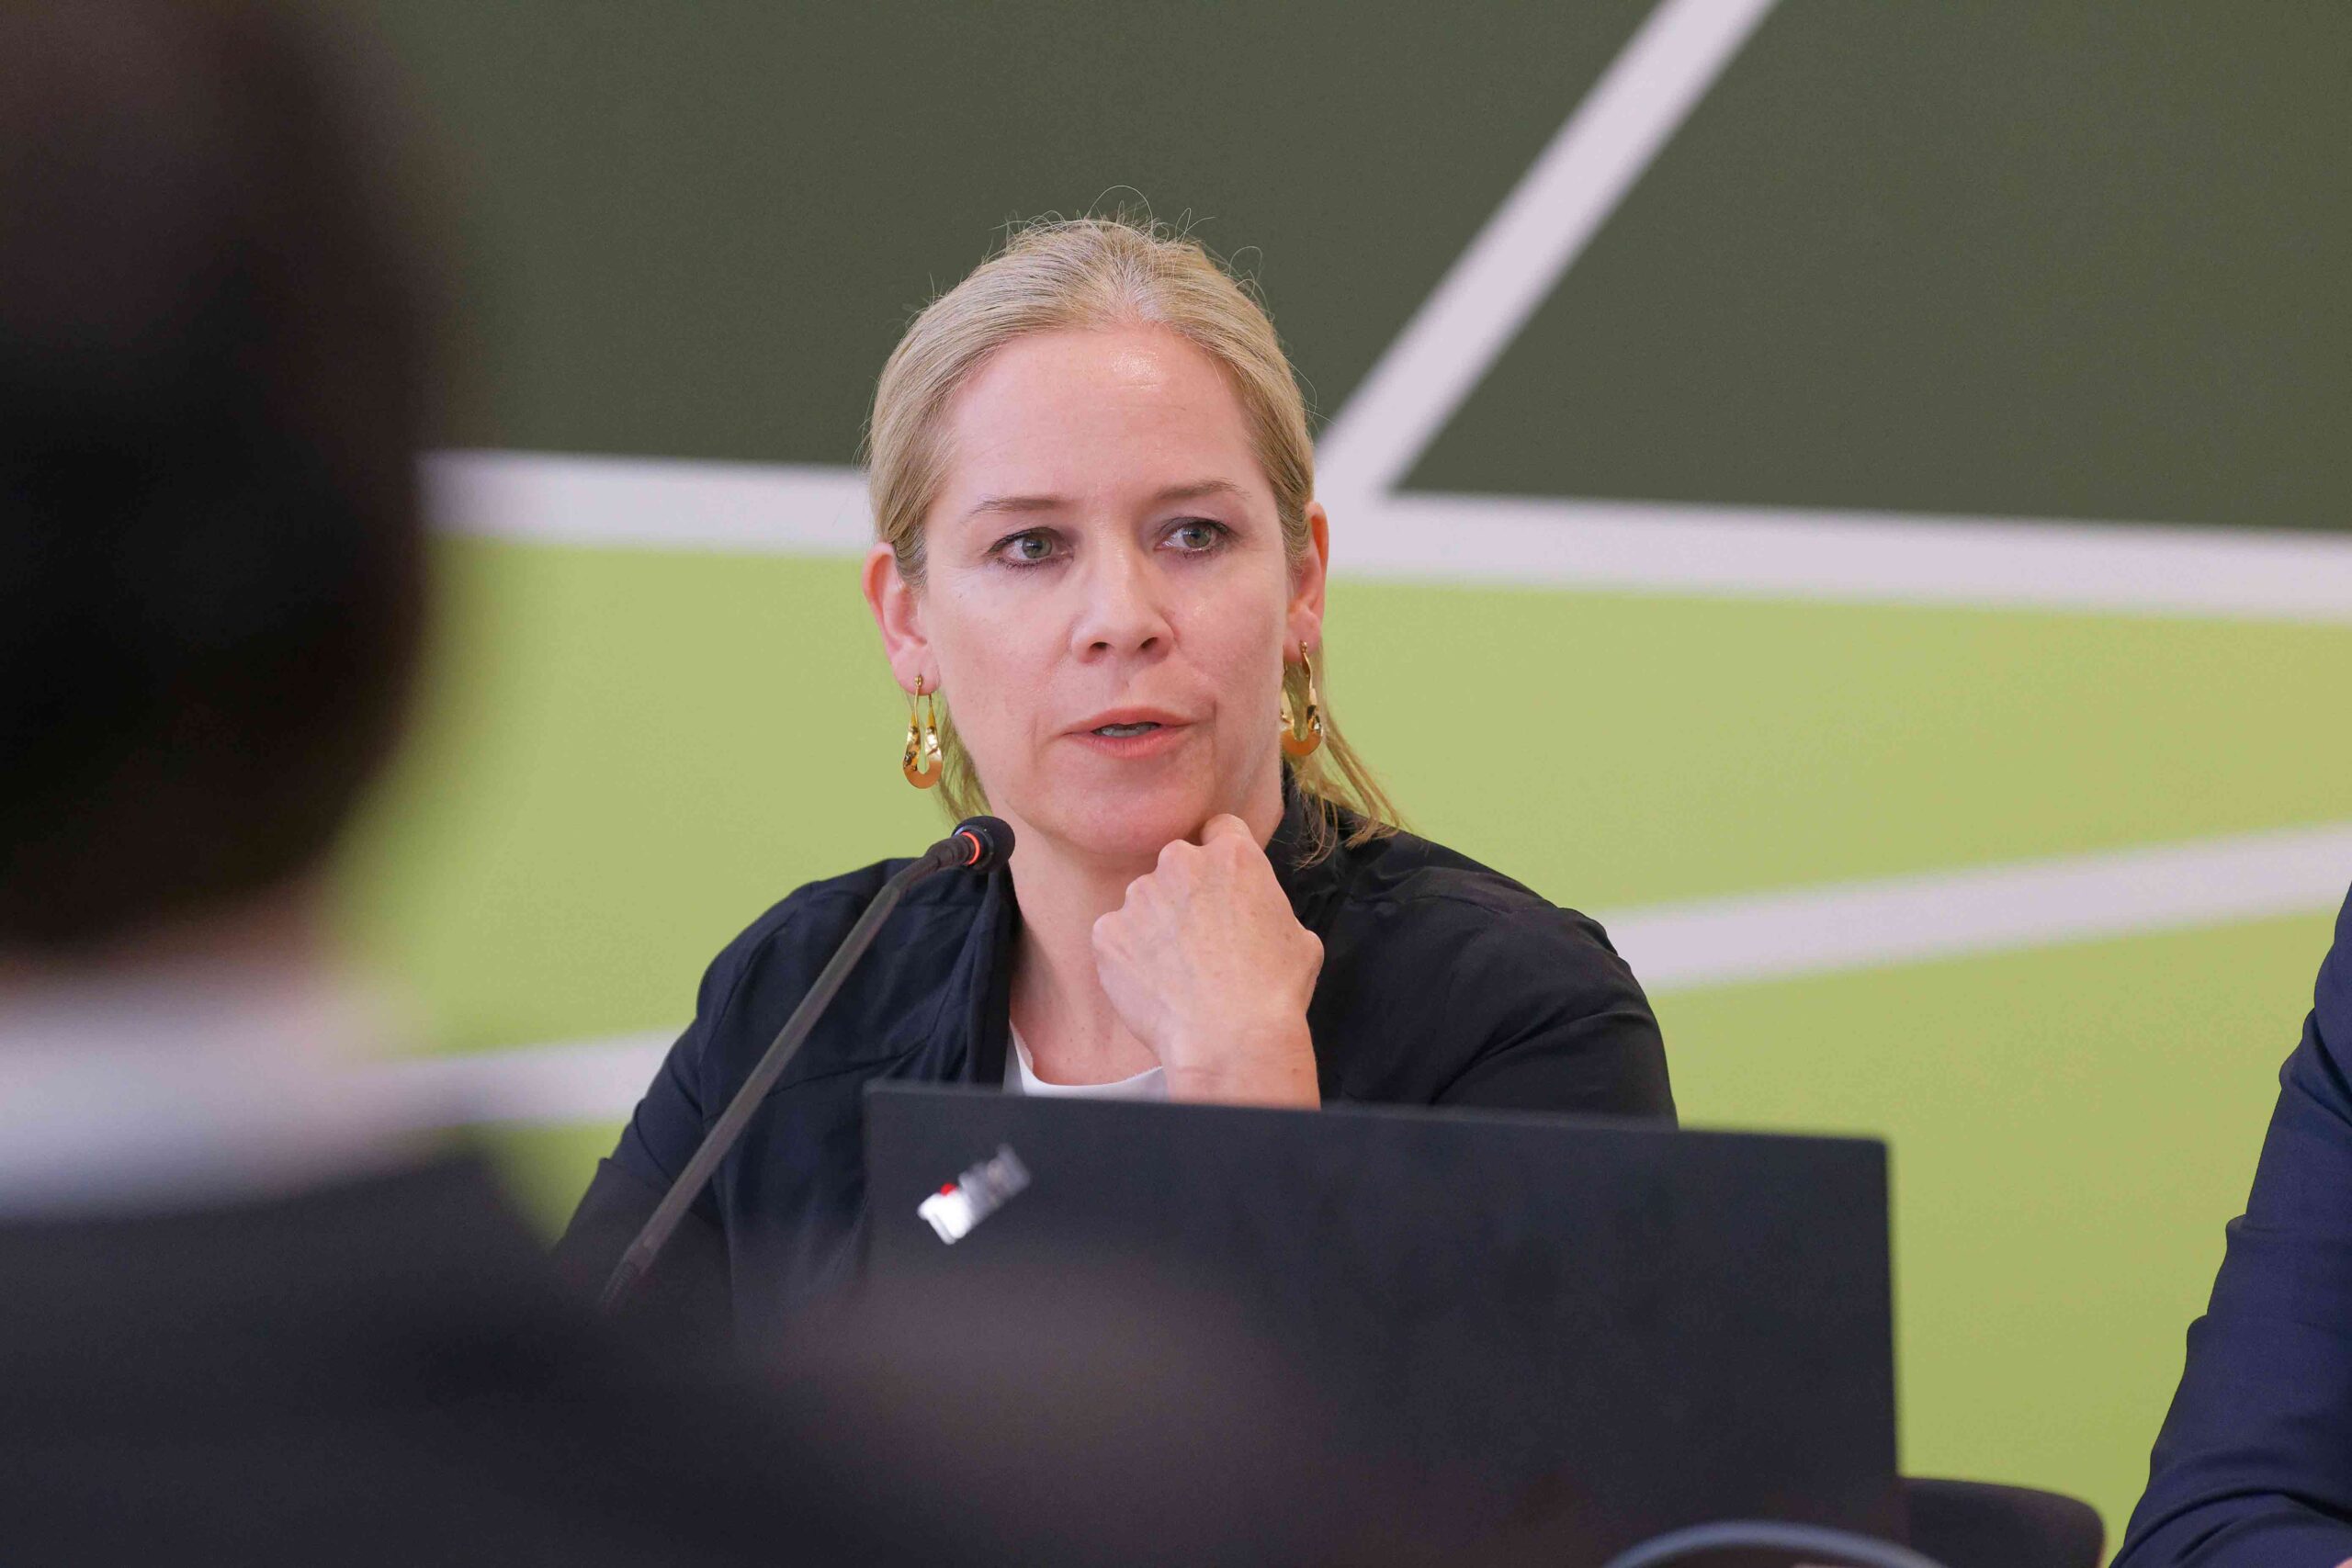
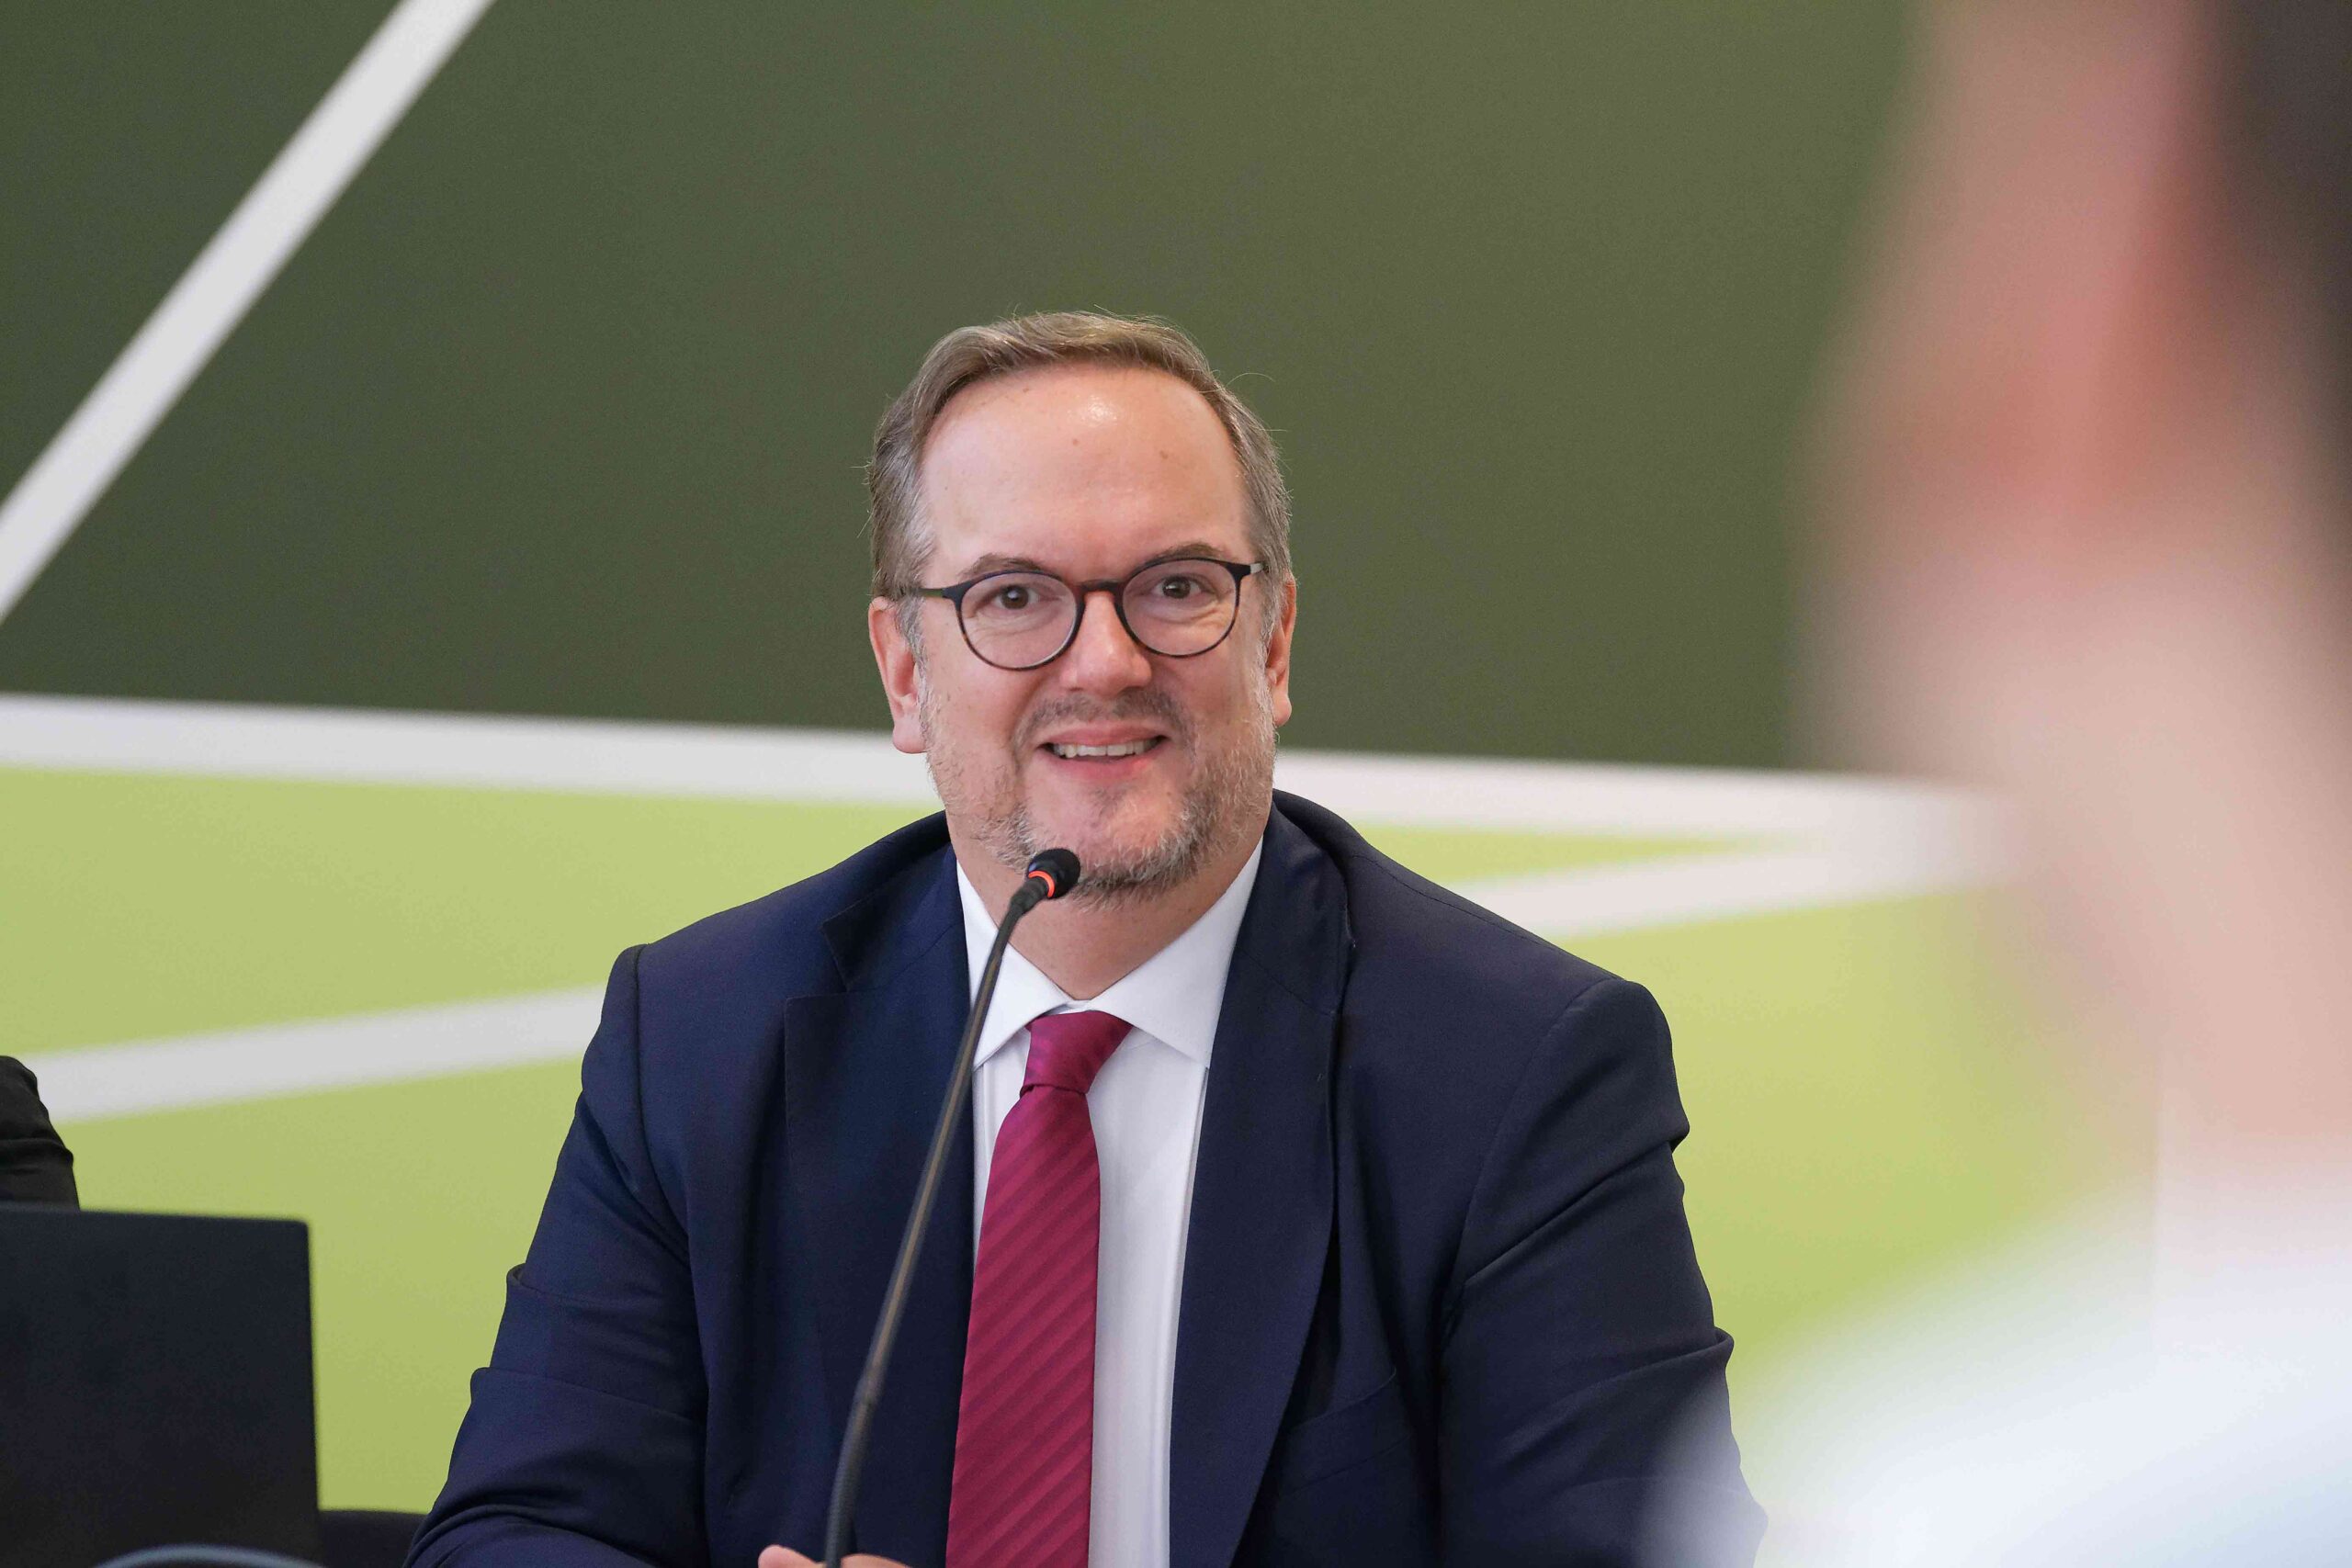
Auf dem Podium waren bekannte Stimmen aus Wissenschaft und Praxis vertreten: Prof. Marcel Fratzscher, Präsident des Deutschen Instituts für Wirtschaftsforschung und Professor für Makroökonomie an der Humboldt-Universität zu Berlin, Dr. Christopher Riedel, Rechtsanwalt und Steuerberater, und Joachim Schramm, Steuerberater und Wirtschaftsprüfer und Vorsitzender der steuerpolitischen Kommission von „Die Familienunternehmer“. Die Moderation übernahmen Dr. Dietmar Kurze, Rechtsanwalt in Berlin und Vorsitzender des BAV, sowie Kristina Gude, Rechtsanwältin und Notarin in Berlin.
Einleitend erläuterte Dr. Kurze die Aktualität des Themas und verwies beispielhaft auf den neuen FDP-Vorsitzenden Kubicki, der wenige Tage zuvor die Abschaffung der Erbschaftsteuer gefordert hatte. In Bezug auf die erwartete Verfassungsgerichtsentscheidung stellte er die Frage in den Raum, ob man sich als Gesetzgeber wirklich nur dann bewegen solle, wenn das Bundesverfassungsgericht einen hierzu verpflichte.
DIE AUSGANGSLAGE
Dr. Riedel erläuterte in seinem Eingangsstatement den Kern der Problematik der Besteuerung von Erbschaften von Betriebsvermögen: „Seit ich auf der Welt bin, hatten wir noch nie ein verfassungsmäßiges Gesetz.“ Ob das Verfassungsgericht die Regelungen auch dieses Mal beanstande, sei aus seiner Sicht keineswegs ausgemacht.
„Seit ich auf der Welt bin, hatten wir noch nie ein verfassungsmäßiges Gesetz“
Das geltende Recht von 2016, das die Entscheidung des Bundesverfassungsgerichts von 2014 (Az.: 1 BvL 21/12) umsetze, sei zwar außerordentlich kompliziert, beantworte aber die richtigen Fragen. Nachdem auch Unternehmensvermögen zwingend mit dem Verkehrswert zu bewerten sei, dieses aber nicht auf der Bank liege, sei eine vollständige oder teilweise Verschonung möglich und geboten.
Entsprechend enthielten die § 13a ff. ErbStG Definitionen für betriebsnotweniges, „begünstigungsfähiges“ Betriebsvermögen in Abgrenzung zum sog. Verwaltungsvermögen. Nur das begünstigungsfähige Betriebsvermögen werde verschont, nämlich zu 85 Prozent (Regelverschonung) oder auf Antrag unter strengeren Voraussetzungen zu 100 Prozent (Optionsverschonung). In beiden Fällen, so Dr. Riegel, sei die Verschonung nur „geborgt“, da die Erwerber:innen in den nächsten fünf (Regelverschonung) bzw. sieben (Optionsverschonung) Jahren das Unternehmen weiterführen und die bisherigen Lohnsummen nach Ablauf der Frist zu 80 Prozent bzw. 100 Prozent erreicht haben müssten. Erwerber:innen großer Vermögen (über 26 Millionen Euro) werde die Verschonung im Wege eines Steuererlasses nur dann gewährt, wenn sie darlegen könnten, dass sie die Steuer aus ihrem in § 28a ErbStG definierten „verfügbaren Vermögen“ nicht leisten könnten (Verschonungsbedarfsprüfung). Dr. Riedel gab an, dass es 2024 in Deutschland 45 Großerwerbe gab, bei denen die Steuer nach einer Verschonungsbedarfsprüfung im Umfang von ca. 3,5 Milliarden Euro erlassen wurde, so dass es nur noch bei einer Festsetzung von ca. 180 Millionen Euro verblieb.
WAS IST GERECHTIGKEIT?
Vor dem Hintergrund dieses eindrücklichen Beispiels war es an Prof. Fratzscher, zu dessen Forschungsschwerpunkten auch die Themen Ungleichheit und Verteilung zählen, den Begriff der Gerechtigkeit als Analysekategorie für das Podium zu schärfen. Dieser stellte eingangs klar, dass Gerechtigkeit nicht Gleichheit bedeute. Vielmehr seien gesellschaftlich die Konzepte der Bedarfs/ und Leistungsgerechtigkeit anerkannt. Grundsätzlich bestehe Konsens darüber, dass jeder Mensch das haben soll, was er braucht, und jeder, der mehr leiste, auch mehr besitzen dürfe. Die Diskussion um die Gerechtigkeit der Erbschaftsteuer hänge sich an der Leistungsgerechtigkeit auf: „Eine Erbschaft ist leistungslos. Es ist die Lotterie der Geburt“, so der Ökonom. Das derzeitige Steuersystem sei aus ökonomischer Perspektive unverständlich.
„Eine Erbschaft ist leistungslos. Es ist die Lotterie der Geburt“
Im internationalen Vergleich würden Arbeitsleistungen in Deutschland mit einem Spitzensteuersatz von 45 Prozent besonders hoch und Vermögen und Erbschaften eher gering besteuert. In Deutschland werde somit derzeit vor allem Leistung und Risiko stark besteuert. Er halte es für ökonomisch sinnvoll, Erbschaften als leistungsloses Vermögen höher zu besteuern. Hierbei spielten auch gesellschaftspolitischen Gesichtspunkte eine Rolle. Während 60 Prozent des Vermögens in der Bundesrepublik vererbt würden, verfügten 30 Prozent der Menschen über praktisch keine Ersparnisse. Dies führe zu einer riesigen gesellschaftlichen Unwucht, die sich noch dadurch verstärke, dass Vermögen in der Regel auch mit politischer Macht verbunden sei.
WAS UND WO IST VERMÖGEN?
Joachim Schramm vom Verband „Die Familienunternehmer“ hielt dagegen: Er erlebe es nicht, dass in der Politik Entscheidungen für Reiche getroffen würden, die nicht mit der Sicherung von Arbeitsplätzen zusammenhingen. Er nehme die Erbschaftsteuer als Behinderung der Betriebe wahr. Durch die Erbschaftsteuer gehe Vermögen an den Staat; dieses Vermögen fehle anschließend im Betrieb. Wenn über Vermögen gesprochen werde, sei es außerdem wichtig zu differenzieren. Vielfach sei Vermögen nicht liquide verfügbar, sondern im Betrieb gebunden. Eine stärkere Besteuerung würde zu einem Verkauf an ausländische Firmen führen. Das bedeute in der Konsequenz den Verlust von Wissen und Arbeitsplätzen.
„Der Mittelständler hat ein Segelboot am Bodensee, keine Yacht in Monaco“
Familien- und Mittelstandsunternehmer investierten bis auf geringe Beträge, die zur Sicherung des eigenen Lebensunterhalts aufgewandt würden, ihr gesamtes Vermögen in das Unternehmen: „Der Mittelständler hat ein Segelboot am Bodensee, keine Yacht in Monaco.“
In der Folge entwickelte sich zwischen den Podiumsteilnehmern eine angeregte Diskussion. Für Prof. Fratzscher stellt die Warnung vor Arbeitsplatzverlusten ein Scheinargument dar. „Der eigene Sohn“ sei nicht immer die geeignetste Wahl. Herr Schramm ging darauf ein und betonte, dass auch fremde Geschäftsführer Betriebe geschenkt bekämen. Als Beispiel nannte er die Schenkung der Gesellschaftsanteile von Friede Springer an den Vorstandsvorsitzenden der Axel Springer SE, Matthias Döpfner. Dr. Riedel betonte in diesem Zusammenhang die Bedeutung der Verschonungsregeln, da Familienfremde ansonsten nur geringe Freibeträge und hohe Erbschaftsteuersätze hätten.
DIE FLAT TAX ALS MODELL DER ZUKUNFT?
Auf die Frage nach einer möglichen Alternative zur bestehenden Regelung nannte Prof. Fratzscher eine Flat Tax, bei der nach Abzug der Freibeträge ein Steuersatz von 20 bis 30 Prozent auf das verbleibende Vermögen angesetzt wird. Verschonungen solle es nicht mehr geben, wohl aber Möglichkeiten, die Steuern auf einen längeren Zeitraum zu strecken, um die Steuer aus laufenden Erträgen bezahlen zu können. Auch Dr. Riedel konnte diesem Modell „als Staatsbürger“ einiges abgewinnen. Die Gestaltungsanfälligkeit der Flat Tax sei wesentlich geringer als die der bestehenden, komplexen Gesetzesstruktur. Bei Herrn Schramm traf die Flat Tax hingegen auf keine Gegenliebe. Die Umsatz- und die Gewerbesteuer hätten gezeigt, dass der Staat bei Geldsorgen Prozentsätze schnell erhöhe und dies auch bei der Erbschaftsteuer zu befürchten sei.
EINE LEBHAFTE SACHLICHE DEBATTE
In der anschließenden lebhaften Diskussion mit den Teilnehmer:innen ergab sich ein höchst diverses Meinungsbild: Einige sprachen sich klar für eine höhere Besteuerung aus. So schlug ein Teilnehmer eine Flat Tax mit Steuersätzen von 50 – 60 Prozent vor. Für einen anderen waren derartige Ideen sozialistisch und er warnte vor der unausweichlichen Folge einer Kapitalflucht. In diesem Zusammenhang hielt ein weiterer Diskutant eine nationale Debatte über das Verhältnis der Besteuerung von Erbschaften und Arbeit für verkürzt, da man das gesamte Steuersystem im internationalen Vergleich betrachten müsse. Ein weiterer Teilnehmer mahnte an, durch (ggf. berechtigten) Verweis auf Probleme der „Besteuerungstechnik“ nicht der Frage auszuweichen, ob man die extreme und zunehmende Vermögensungleichheit überhaupt als Problem für das gesellschaftliche Zusammenleben und die Demokratie ansehe, das mit steuerlichen Mitteln angegangen werden sollte.
Zum Ende der Diskussion waren sich die Podiumsteilnehmer einig, dass die Einführung einer Flat Tax derzeit unrealistisch sei und die Entscheidung des Bundesverfassungsgerichts wohl von der Politik ohnehin abgewartet werde. Dr. Kurze dankte sowohl dem Podium als auch dem Publikum für die lebhafte, aber stets sachliche Debatte. Bei Bretzeln und kalten Getränken wurde diese im Anschluss im informellen Rahmen weitergeführt.