Unternehmensnachfolge Deutschland – Frankreich
Die Pacte Dutreil-Regelung
Sowohl in Deutschland mit ca. 93,6 Prozent als auch in Frankreich mit ca. 71 Prozent sind Familienunternehmen die häufigste Form der wirtschaftlichen Betätigung. Vor knapp vier Jahren hatten wir an dieser Stelle (BAB 22/460–463) die volkswirtschaftliche Bedeutung der Unternehmensnachfolgen angesichts der aktuellen demografischen Entwicklung dargestellt. Hiernach gibt es ca. 9000 für den Beratermarkt relevante Unternehmensnachfolgen (Betriebsgröße > 20 Mitarbeiter), Quelle Fels, IfM 2021. In Frankreich sind es ca. 7000 Unternehmen pro Jahr, Quelle Bpifrance. 2025. Bedeutsam ist, dass in Deutschland ca. 51 Prozent der Unternehmen, in Frankreich nur 22 Prozent familienintern fortgeführt werden.
In jedem Fall, ob externe Übertragung oder interne (steuerbegünstigte) Fortführung, ist dies ein Top-Thema für den anwaltlichen Beratermarkt jetzt und in den nächsten Jahren.
2024 hatten wir den Ausblick nach Italien und die Schweiz unternommen, BAB 24/28–30, nun blicken wir mit unserem idealisierten Fall (BAB 22, 459), der leicht modifiziert wird, nach Frankreich.

Partner Violaine Bouquillard – Avocate à la Cour – Coffra Group | Paris, Senior Counsel – Responsable Pôle Family Solutions
Adi Seffer | Fachanwalt für internationales Wirtschaftsrecht | Fachberater Unternehmensnachfolge, | Prime Partners | Frankfurt am Main
Senior Partner Nikolaj Milbradt – Avocat à la Cour – Coffra Group | Paris
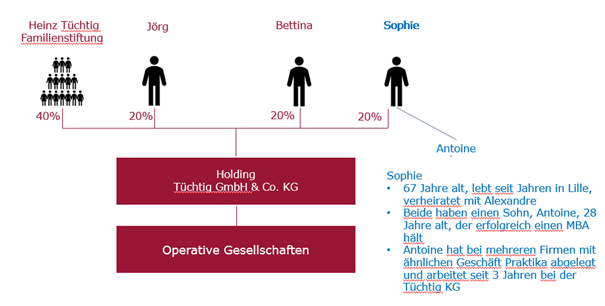
Die Tüchtig GmbH & Co. KG ist die Holding einer deutschen Gruppe, die industriell High-Tech-Produkte herstellt und einen Unternehmenswert von 300 Mio. Euro erreicht hat. Gesellschafter sind die Tüchtig Familienstiftung mit 40 Prozent und die drei Kinder des Gründers, Jörg, Bettina und Sophie mit je 20 Prozent. Alle drei sind operativ in der Gesellschaft tätig.
Sophie ist die Älteste und mittlerweile 67 Jahre alt. Sie lebt mit ihrer Familie, ihrem Ehemann und ihrem 28-jährigen Sohn Antoine, der nach erfolgreichem Studium und Praktika in ähnlichen Unternehmen in USA, Asien und Europa seit drei Jahren in Frankreich bei der Tüchtig KG arbeitet.
Sophie möchte ihren Gesellschaftsanteil und ihre operative Funktion an Antoine (unentgeltlich) übertragen und hierbei eine möglichst geringe Steuerbelastung erreichen.
Die Herausforderung: Ohne eine steuerliche Gestaltung greift nach Artikel 9 des deutsch-französischen Abkommens die französische Schenkungsteuer, bemessen am in Deutschland festgestellten Wert des Schenkungsgegenstandes. Bei einem Unternehmenswert von ca. 300 Mio. Euro, entspricht dies 60 Mio. Euro, da Sophie 20 Prozent hieran hält. Gem. Art. 669 des französischen SteuerGB beträgt die Steuerschuld hierauf etwa 27 Mio. Euro. Zudem droht eine Doppelbesteuerung, weil beide Staaten die Natur der übertragenen Vermögenswerte unterschiedlich einordnen (Art. 6.6 gegenüber Art. 9).
Die Lösung – der Pacte Dutreil. Werden hiernach Nießbrauch und Eigentum getrennt übertragen und weitere Voraussetzungen erfüllt, ist eine Absenkung der Steuerschuld um ca. 85 Prozent auf ca. 3,8 Mio. Euro möglich.
Der Pacte Dutreil nach französischem Recht gleicht der italienischen Regelung des Art. 768 italienisches BGB, „patto di famiglia“, siehe BAB 24/28. Wie in Italien sind auch in Frankreich mehrere Schritte notwendig.
„Der Pacte Dutreil soll, wie der Verschonungsabschlag im dt. Steuerrecht und der patto di famiglia im ital. Steuerrecht das gewerbliche, industrielle und ähnlich produktive Betriebsvermögen, nicht aber Verwaltungsvermögen begünstigen“
Zunächst behält Sophie den Nießbrauch und überträgt nur das (bloße) Eigentum an ihren Sohn. Die Bemessungsgrundlage richtet sich gem. Art. 669 des französischen SteuerBG bei einem 67-jährigen Nießbraucher auf 60 Prozent. Dies entspricht in unserem Fall mit 36 Mio. Euro (60 Prozent von 60 Mio.), also ca. 16 Mio. Euro Steuerlast. Die Pacte Dutreil-Regelung ermöglicht nun unter bestimmten Voraussetzungen, ähnlich wie der Verschonungsabschlag im deutschen Steuerrecht, eine 75-prozentige Befreiung des Unternehmenswertes von der Erbschafts- bzw. Schenkungsteuer (zuzüglich eines Freibetrages von 100.000 Euro). Würde Sophie, anders wie hier beabsichtigt, das volle Eigentum (d. h. ohne Nießbrauch Vorbehalt) vor dem 70. Lebensjahr an ihren Sohn übertragen, so könnte eine weitere Ermäßigung um 50 Prozent zum Tragen kommen. Im Ergebnis sinkt die Steuerlast damit auf ca. 3,8 Mio. Euro.
Der Pacte Dutreil soll, wie der Verschonungsabschlag im dt. Steuerrecht und der patto di famiglia im ital. Steuerrecht das gewerbliche, industrielle und ähnlich produktive Betriebsvermögen, nicht aber Verwaltungsvermögen begünstigen. Zudem unterliegen die Begünstigten nach der Übertragung strengen Regeln. Sie müssen die Beteilung im Wesentlichen unverändert halten und tatsächlich eine Führungsfunktion im Unternehmen ausüben. In Frankreich ist die Halteverpflichtung vor (!) der Schenkung einzugehen und muss 17 Prozent der finanziellen und 34 Prozent der Stimmrechte betreffen. Die individuellen Führungsfunktionen müssen mindestens sechs Jahre ausgeübt werden. Die Schenkung mit Anwendung der Pacte Dutreil Regelung bedarf, wie der patto di famiglia, der notariellen Form und ist beim französischen Finanzamt zu hinterlegen. Bei einem Verstoß entfällt in Frankreich die Vergünstigung vollständig.
In der Praxis geht es naturgemäß häufig um die Verwaltungsvermögensquote, was auch im deutschen Steuerrecht zu beachten ist. Zudem sind Poolvereinbarungen, die die 17-Prozent- bzw. 34-Prozent-Stimmrechtsgrenzen beeinflussen können, zu beachten. Ein wichtiges „playing field“ bei der Beratung nach (!) der Übertragung.
Der Ausblick dieser Verschonungen ist in Deutschland düster, und wird in Frankreich wahrscheinlich weiter verschärft. Zum einen ist in Deutschland noch in diesem Jahr das Urteil des Bundesverfassungsgerichts zu den §§ 13 a ff. ErbStG (1 BvR 804/22) zu erwarten, zum anderen weiß der Himmel, wie die politische Diskussion zur Abschaffung der Verschonung insgesamt oder einem niedrigen Freibetrag für die Übertragung (5 Mio. Euro) nebst Stundungsregelung verlaufen wird.